Superquarta: Brasil deve cortar juros A chamada “Superquarta” desta semana teve uma particularidade: os dois principais bancos centrais envolvidos caminharam em sentidos opostos nos juros. No Brasil, o Copom reduziu a taxa Selic de 14% para 13,75%. Nos Estados Unidos, o Federal Reserve (Fed), o banco central americano, aumentou os juros depois de três anos, para a faixa de 3,75% a 4% ao ano.
🗒️ Tem alguma sugestão de reportagem? Mande para o g1 As apostas de que o Fed elevaria os juros havia disparado a 92,5% nesta terça, segundo o FedWatch Tool, ferramenta que mede as expectativas dos investidores para as decisões do banco central americano. 🔎 Essa tendência ganhou força após discursos mais duros de dirigentes do Fed, entre eles o presidente Kevin Warsh, que havia sugerido que o banco central americano precisaria aumentar os juros para conter a inflação.
A alta do petróleo para mais de US$ 100 o barril, em meio ao conflito entre EUA e Irã, também reforçou essa expectativa. O motivo é a inflação americana, que insiste em ficar acima do que o Fed considera confortável: 3,4% em 12 meses, longe da meta de 2%. A atividade econômica, por sua vez, perdeu fôlego — cresceu 0,4% no segundo trimestre, ante os três meses anteriores.
No Brasil, os números são parecidos, mas o significado é outro. A inflação em 12 meses está em 4,22%, ainda dentro da margem de tolerância da meta do BC, e a economia cresceu 0,5% no segundo trimestre, uma desaceleração contra os 1,1% registrados nos três meses anteriores. O que importa agora é saber se será o início de uma sequência de altas ou um movimento isolado.
A resposta ajuda a entender como as decisões dos BCs podem chegar ao bolso do brasileiro — pelo dólar, pelo crédito e por outros caminhos que o g1 explica a seguir. Efeito não aparece na hora, mas vem depois A decisão do Fed pode chegar ao Brasil por diferentes caminhos, mas dois deles afetam mais diretamente o dia a dia: o dólar e o crédito. Os efeitos, porém, não costumam aparecer de imediato.
Fernando Benavenuto, especialista em investimentos e sócio-fundador da Anvex Capital, explica que um deles é o câmbio — o mercado em que moedas são negociadas e que define, na prática, quanto custa comprar dólares em relação ao real. “O efeito sobre a vida concreta do brasileiro é mais lento e vem por vias indiretas. Um dólar estruturalmente mais pressionado encarece importados e insumos, o que leva semanas a meses para chegar à prateleira.” O outro caminho é o crédito.
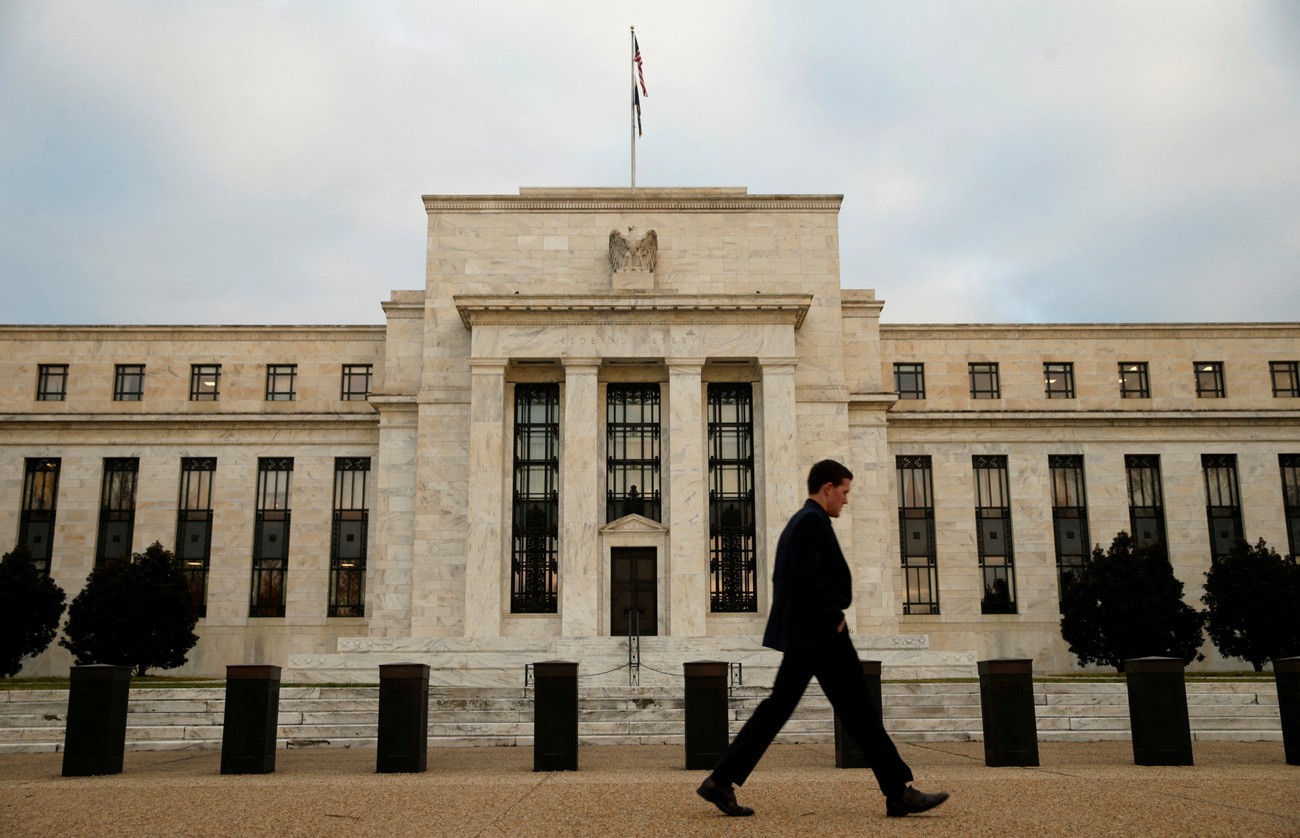
Benavenuto destaca que juro alto lá fora “reduz o espaço para o Banco Central cortar a Selic aqui” — ou seja, o financiamento da casa própria, os empréstimos e o rotativo do cartão podem continuar caros por mais tempo do que o esperado. Fed deve interromper período de estabilidade e elevar juros dos EUA Arte/g1 Detalhe que realmente move o dólar Acontece que a decisão desta quarta-feira, por si só, não conta toda a história.
Junto com a decisão, o Fed divulga projeções que ajudam os investidores a entender para onde os juros americanos podem caminhar nos próximos anos. "O mercado vive de expectativas. A alta em si mexe muito pouco com o dólar, mas o sinal do que pode ocorrer nas próximas reuniões mexe e muito com a moeda", destaca Gabriel Magno, chefe de alocação de investimentos e sócio da AW Capital.
Em caso de novos aumentos pela frente, os investidores tendem a buscar títulos americanos, que são seguros e passam a oferecer uma remuneração maior. ➡️ Com mais dinheiro direcionado para esses investimentos, o dólar pode ganhar força. Benavenuto segue a mesma linha e destaca que a “verdadeira má notícia” para o real não é a alta desta quarta-feira, mas uma sinalização de que os juros americanos permanecerão altos por mais tempo ou chegarão a um nível maior do que o previsto.
🔎 Isso pode diminuir a diferença entre os juros oferecidos no Brasil e nos EUA. Essa diferença ajuda a tornar os investimentos em reais menos atraentes para investidores estrangeiros: quanto maior a vantagem dos juros brasileiros, maior tende a ser o incentivo para manter recursos no país. “Se o Fed indicar juro terminal mais elevado, esse diferencial se comprime e a moeda brasileira perde parte de seu principal pilar de sustentação.
O tom da comunicação pesa mais que o número", diz Benavenuto. Quanto é culpa do Fed e quanto é da eleição? Ainda assim, o Fed não é o único fator que pode mexer com o dólar nas próximas semanas.
No Brasil, a situação das contas públicas e a eleição de outubro também podem aumentar a pressão sobre o real. 🤔 Então, se a moeda americana subir, como saber o que veio de fora e o que veio do cenário brasileiro? Benavenuto explica que separar os fatores com precisão é difícil, sobretudo porque as incertezas com as contas e o cenário eleitoral já exigem um prêmio maior para o investimento em real.
Mas há uma forma de identificar melhor a origem do movimento: comparar o desempenho da moeda brasileira com o de outros países emergentes. "Se o dólar sobe contra todo o mundo, a origem é externa. E se o real ‘apanha’ mais que o peso mexicano, o rand sul-africano ou o peso chileno, a origem é doméstica", explica.
A leitura, porém, não é tão simples a ponto de permitir dividir o movimento do dólar em parcelas. Magno ressalta que fatores externos e domésticos podem atuar ao mesmo tempo — e até se anular nos próximos meses.